

Запланована дата публікації: 20 листопада 2026 року. Інформацію перевірено 21 жовтня 2026 року. Страхове покриття та правила, що застосовуються до вашого договору оренди, слід перевірити з урахуванням вашої ситуації.
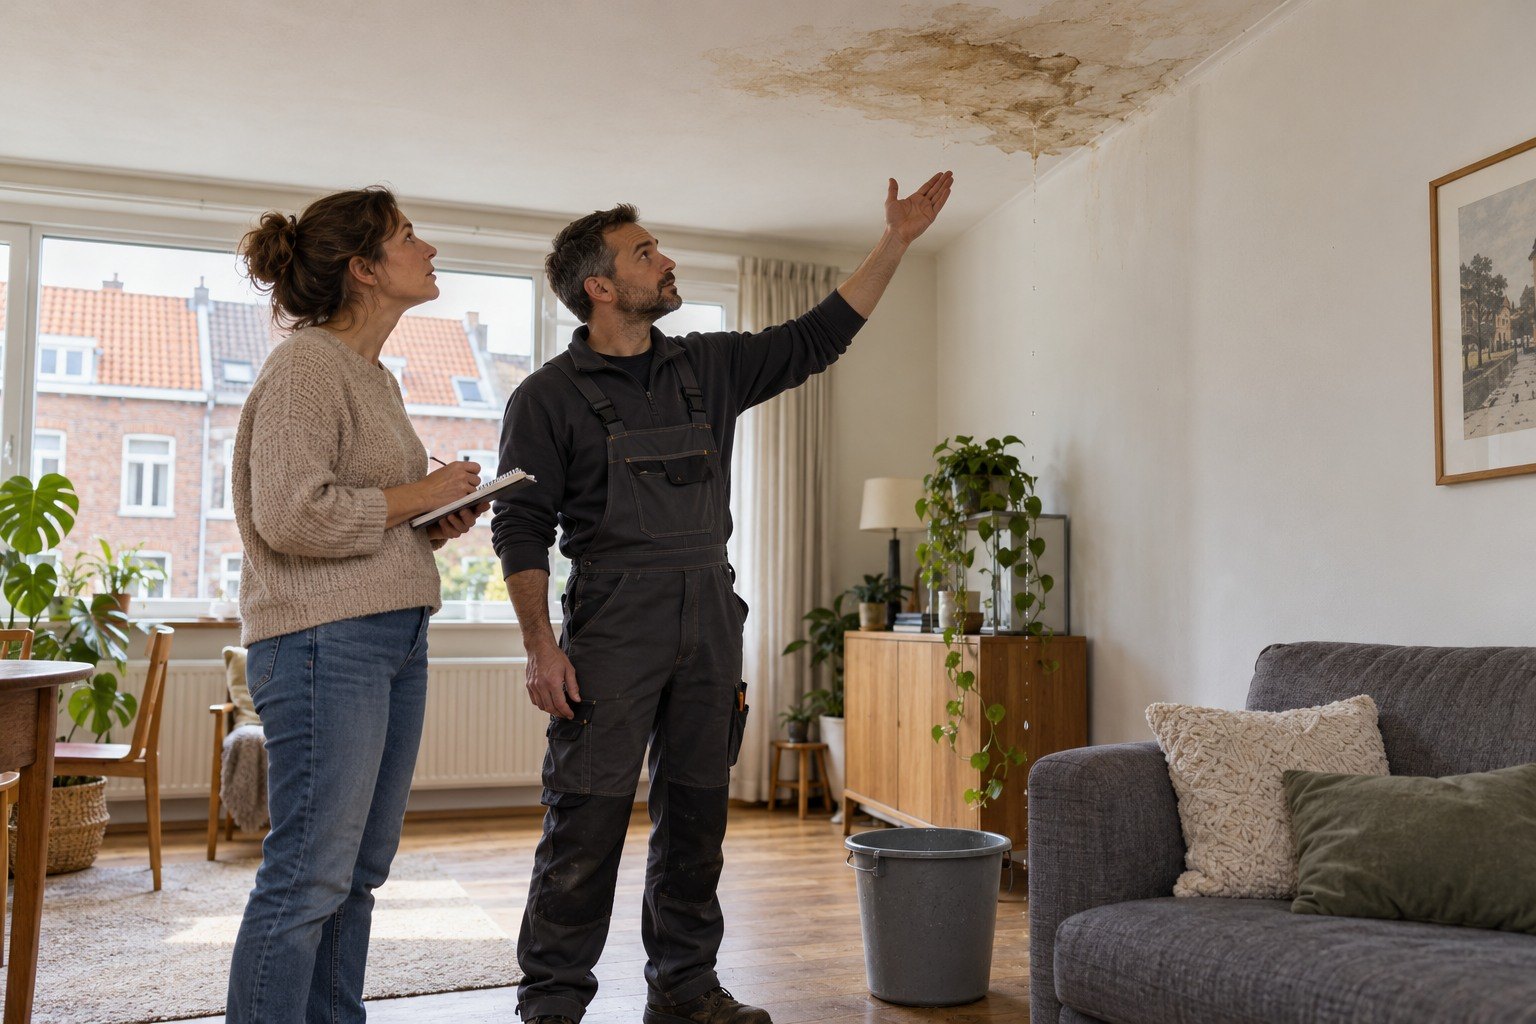
Вода просочується крізь вашу стелю, сусід знизу помітив пляму або труба протікає у спільній інженерній шахті: хто має діяти й хто платитиме? У Бельгії відповідь залежить від причини витоку, відповідного обладнання, статусу мешканців та укладених договорів страхування.
Сусід зверху не обов’язково має оплачувати все. Потрібно розрізняти усунення причини, спричинені водою пошкодження та супутні витрати. Один витік може потребувати кількох видів робіт і залучення кількох страхових договорів.
Першочергові дії: зупинити воду та убезпечити людей
Перш ніж обговорювати відповідальність, спробуйте обмежити збитки, не наражаючись на небезпеку. Перекрийте подачу води до відповідного приладу або житла, якщо можете безпечно дістатися до крана. Негайно повідомте мешканця квартири, де ймовірно стався витік, свого орендодавця, якщо орендуєте житло, та управителя, якщо будинок перебуває у спільній власності.
Виведіть людей із пошкодженої зони та приберіть звідти речі. Не торкайтеся мокрих розеток, світильників або електрощита. Якщо вода загрожує електромережі або стеля здається нестійкою, тримайтеся на відстані та викличте відповідних фахівців чи екстрені служби. Телефонуйте за номером 112 у разі безпосередньої небезпеки, що потребує допомоги екстрених служб ; невеликий витік із крана зазвичай потребує звернення до сантехніка або вашої служби допомоги за страхуванням житла.
Wikifin, ініціатива FSMA, рекомендує перекрити воду, перемістити майно в безпечне місце та зафіксувати пошкодження. Сфотографуйте ситуацію, але не чекайте на експерта, щоб зупинити активний витік. Невідкладні заходи та остаточне відновлення — це два різні етапи.
Три питання, які слід розглядати окремо
| Питання | Приклади | Що потрібно перевірити |
|---|---|---|
| Хто усуває причину? | Пробита труба, несправний ущільнювач, з’єднання або прилад | Джерело витоку, технічне обслуговування, зношеність, приватна чи спільна належність |
| Хто відшкодовує наслідки? | Стеля, фарбове покриття, паркет, меблі | Застраховане майно, страхове покриття та відповідальність |
| Хто несе супутні витрати? | Пошук витоку, осушення, тимчасове проживання, франшиза | Умови, ліміти, підтвердні документи та можлива зворотна вимога |
Служба SPF Économie розрізняє пошкодження водою та ремонт несправного обладнання. Страхування може покривати спричинені витоком збитки, але не оплачувати заміну деталі, через яку він стався. Покриття витрат на пошук витоку та розкриття стін також потрібно перевіряти за умовами договору.
Попросіть окремо зазначати в кошторисах і рахунках такі позиції: визначення місця витоку, тимчасові заходи, ремонт труби, відновлення стіни після розкриття, осушення та оздоблення. Такий поділ полегшує узгодження, коли різні витрати оплачують різні сторони.
Хто відповідає залежно від джерела витоку?
Таблиця містить загальні орієнтири й не замінює діагностику та аналіз відповідальності. Самого місця появи води недостатньо: перш ніж стати видимою, вона може пройти через перекриття або інженерну шахту.
| Встановлене джерело витоку | Чию відповідальність слід розглянути | Кого слід повідомити |
|---|---|---|
| Залишений відкритим кран або перелив через користування | Відповідальність особи, яка спричинила перелив | Мешканець, власник, відповідні страховики |
| Недостатній догляд за елементом, обслуговування якого покладене на орендаря | Обов’язок з обслуговування та зв’язок зі збитками | Орендар, орендодавець, страховик |
| Зношена приватна труба або дефект житла | Обов’язки власника та відповідальність, пов’язана з дефектом | Власник, страховик, фахівець |
| Спільний стояк або обладнання | Управління спільною власністю та можлива відповідальність третьої особи | Управитель, об’єднання співвласників, страховик будинку |
| Витік після ремонтних робіт | Роботи підрядника, технічна причина та застосовні гарантії | Замовник, підрядник, страховики, за потреби — управитель |
| Джерело поки невідоме | До встановлення обставин остаточні висновки робити не можна | Страховик, власник і управитель — для організації пошуку |
Отже, витік у квартирі зверху може стосуватися її мешканця, власника, спільного обладнання або підрядника. Технічний дефект також може спричинити відповідальність, навіть якщо мешканець не користувався обладнанням неправильно навмисно. Не зводьте розгляд лише до запитань «хто припустився порушення?» або «у кого видно воду?».
Орендар чи власник: хто оплачує ремонт?
В орендованому житлі потрібно розрізняти поточне обслуговування й дрібний ремонт та роботи, зумовлені старінням, нормальним зносом або дефектом будівлі. Діагностика має пояснити, чому виник витік. Самої згадки про «ущільнювач» або «трубу» не завжди достатньо для визначення відповідальності.
Дрібний ремонт у межах поточного обслуговування може бути обов’язком орендаря; заміна зношеної труби або ремонт конструкцій зазвичай належить до обов’язків орендодавця. Пошкодження внаслідок неправильного користування може змінити цей розподіл. Орендар також повинен повідомляти про несправності: якщо довго не повідомляти про відомий витік, може постати питання про відповідальність за збільшення збитків.
Щоб перевірити регіональні правила, зверніться до таких джерел:
- У Валлонії: офіційний перелік ремонтів, робіт і заходів з обслуговування, який розмежовує обов’язки орендодавця та орендаря.
- У Брюсселі: регіональний розподіл обов’язків щодо ремонту, зокрема винятки, пов’язані зі зношеністю та форс-мажорними обставинами.
- У Фландрії: офіційні правила щодо обслуговування та ремонту, які слід розглядати, зокрема, з урахуванням дати укладення договору оренди.
Такий розподіл обов’язків між орендодавцем і орендарем сам собою не вирішує питання відшкодування збитків сусідові. Відповідальність перед третьою особою та страхове покриття потребують окремого розгляду.
У будинку зі спільною власністю: яка роль управителя?
Негайно повідомте управителя, якщо витік стосується інженерної шахти, даху, стояка або кількох квартир. Попросіть його допомогти визначити, чи є обладнання приватним або спільним, і скоординувати дії зі страховиком будинку. Не вважайте трубу приватною лише тому, що вона проходить через вашу квартиру.
Загальний страховий поліс, який часто називають «страхуванням будинку», може покривати спільні та приватні частини будівлі. Однак він не обов’язково поширюється на ваші меблі й особисті речі. Wikifin пояснює, як працює це колективне страхування та важливість перевірки страхових сум і застрахованого майна.
Попросіть надати номер страхової справи, дані відповідальної за неї особи та інформацію про відповідне страхове покриття. Якщо частину витрат мають сплатити співвласники, їхній розподіл слід розглянути відповідно до застосовних правил і можливої відповідальності. Управитель є контактною особою з питань управління; він не несе автоматично особистої відповідальності за страховий випадок.
До якого страховика звертатися, якщо ви постраждали?
Повідомте свого страховика житла про страховий випадок, не чекаючи, поки сусід визнає свою відповідальність. Якщо ви орендар, також повідомте орендодавця про пошкодження будівлі. У будинку зі спільною власністю повідомте управителя, якщо випадок може стосуватися загального страхового поліса.
Ваш страховик може розглянути виплату відшкодування в межах вашого страхового покриття, а потім — можливі регресні вимоги. Така можливість залежить від того, що саме покриває страховка; вона не гарантує відшкодування кожної витрати. AG рекомендує звертатися до власного страховика, навіть коли вода протікає від сусіда.
Страхування будівлі та страхування домашнього майна покривають різні об’єкти. З’ясуйте, кому належать пошкоджені паркет, кухонний гарнітур, меблі чи елементи облаштування. Не припускайте, що повідомлення іншого мешканця вже охоплює всі ваші особисті збитки.
Якщо протікання виникло у вашому помешканні
Припиніть користуватися відповідним обладнанням, попередьте постраждалих сусідів і повідомте про обставини свого страховика. Якщо ви орендуєте житло, повідомте власника. Зазначте, що вам відомо, а що залишається невизначеним: «протікання виявлено на з’єднанні пральної машини» точніше, ніж «я відповідаю за все».
Сприяйте огляду та узгодьте необхідний доступ із зацікавленими особами. Страхове покриття вашої відповідальності перед сусідом залежить, зокрема, від причини та умов укладеного договору. Без перевірки не слід вважати страхування сімейної цивільної відповідальності заміною страхування житла.
Якщо договір вашого орендодавця містить положення про відмову від регресних вимог, з’ясуйте межі його дії. Воно не забезпечує автоматичного страхування ваших речей чи всіх збитків сусідам. Vlaanderen.be уточнює можливі обмеження цього положення. Не задовольняйтеся усним запевненням, що «весь будинок застрахований».
Що може покривати страховка і в чому можуть відмовити?
Перевірте загальні та індивідуальні умови: страховий випадок, застраховане майно, винятки, франшизу та ліміти. Покриття «збитки від води» може поширюватися на пошкоджену стелю або меблі, тоді як для пошуку місця протікання, усунення причини та супутніх витрат можуть діяти інші умови.
Wikifin нагадує, що ремонт несправного трубопроводу не завжди покривається страховкою. Тому відмова у відшкодуванні цього ремонту не обов’язково означає, що спричинені протіканням пошкодження також не покриваються. Попросіть окрему відповідь щодо кожної статті витрат із зазначенням відповідного положення договору.
Поставте ці запитання, перш ніж здійснювати значні витрати:
- Чи потрібен попередній дозвіл на пошук місця протікання?
- Чи покриває договір розкриття конструкцій та їх подальше відновлення?
- Чи покриваються витрати на висушування, осушувачі повітря або тимчасове проживання?
- Чи має фахівця призначити страховик?
- Які підтвердні документи та ліміти застосовуються до цих витрат?
Франшиза, авансові платежі та витрати власним коштом
Франшиза — це передбачена договором частка збитку, яка не входить до страхового відшкодування. Її розмір неоднаковий у різних договорах страхування. Залежно від установленої відповідальності та можливостей стягнення ви можете вимагати від відповідальної особи відшкодування певних витрат. Таке відшкодування не є автоматичним лише тому, що вода, схоже, надходить із її помешкання.
Особі, яка замовляє аварійні роботи, можливо, доведеться оплатити послуги компанії ще до врегулювання страхового випадку. Уточніть, хто замовляє роботи, кому виставляють рахунок і які витрати погоджується покрити служба допомоги. Зберігайте підтвердні документи та за можливості просіть письмове підтвердження, не відкладаючи необхідних заходів для припинення пошкоджень.
Якщо ніхто не застрахований, відсутність страховки не скасовує можливої відповідальності. Однак вона робить стягнення коштів менш певним. Зверніться по оцінку доказів і можливих способів стягнення, замість припускати, що співвласники будинку або інший мешканець неодмінно оплатять усе.
Які документи підготувати і чи потрібен акт?
Ведіть хронологію подій: виявлення протікання, дзвінки, перекриття води, роботи та зміни слідів пошкодження. Зберіть загальні й детальні фотографії, листування, звіт сантехніка, кошториси та рахунки. Попросіть фахівця відокремити встановлену причину від простого припущення.
Також складіть перелік пошкодженого майна, зазначивши його вік, вартість і наявні підтвердні документи. Описані в Ethias етапах врегулювання страхового випадку рекомендовано, зокрема, документувати пошкодження та, наскільки можливо, зберігати пошкоджені речі для можливої експертизи. Не зберігайте небезпечний предмет лише як доказ: запитайте, як його задокументувати.
Спільний акт із зацікавленими сторонами допомагає зібрати факти. Скористайтеся документом, який вимагає ваш страховик, або складіть зрозумілий опис із зазначенням помешкань, мешканців, дати, пошкоджень та відомого чи ймовірного джерела протікання. Якщо причина невідома, так і напишіть. Не підписуйте загального визнання відповідальності заради того, щоб роботи розпочалися швидше.
Повідомте про страховий випадок якнайшвидше та перевірте строк, передбачений вашим договором. Не застосовуйте автоматично строк, знайдений в іноземному довіднику. Суперечка між сусідами не повинна заважати вам подати власне повідомлення.
Коли починати остаточний ремонт?
Негайно забезпечте усунення протікання та захист приміщень. Остаточний ремонт узгодьте з власником, управителем і страховиком, щоб зберегти важливі для встановлення обставин докази. Запитайте, як перевірити висихання перед фарбуванням або закриттям стіни. Маскування плями не доводить, що причину усунуто.
Якщо ви шукаєте фахівця для пошуку місця протікання або відновлення, можете переглянути оголошення на OnLa.be, а потім перевірити рекомендації та попросити докладний кошторис. Перш ніж замовляти роботи, запитайте свого страховика, чи передбачає він допомогу або вимагає дотримання особливої процедури. Наявність оголошення не гарантує відшкодування вартості робіт.
Сусід, власник або страховик не реагує: що робити?
Надішліть письмове звернення з описом обставин, уже вжитих заходів та очікуваних дій. Установіть строк з урахуванням терміновості, не подаючи його як універсальний законодавчий строк. Якщо вода продовжує текти й існує небезпека, зверніться до відповідних служб; не намагайтеся самостійно силоміць потрапити до сусіднього помешкання.
Приклад, який можна адаптувати: «З [дата] вода просочується на стелю в [кімната]. Джерело ще потребує підтвердження. Додаю фотографії та контактні дані фахівця, який виконував роботи. Прошу якнайшвидше підтвердити організацію пошуку місця протікання та необхідних заходів, а також повідомити номер страхової справи».
У разі спору зі страховиком попросіть письмове обґрунтування його позиції, а потім зверніться до його служби розгляду скарг. Якщо розбіжності залишаються, ви можете звернутися доСтрахового омбудсмана : зокрема, він просить надати опис проблеми, назву відповідної компанії та номер справи. Ця служба не замінює термінових заходів з усунення протікання.
У спорах між орендарем і орендодавцем або між сусідами з’ясуйте можливості медіації та звернення до компетентного суду. Якщо походження протікання оспорюється, може бути корисною експертиза за участю обох сторін; заздалегідь дізнайтеся про її завдання та вартість. Wikifin описує порядок проведення експертизи та оскарження страхового відшкодування.
Якщо житло стає непридатним для проживання, задокументуйте стан відповідних приміщень і зверніться по консультацію щодо тимчасового проживання, ремонту та наслідків для договору оренди. Не вираховуйте самовільно всі свої витрати з орендної плати: уточніть свої права та належний порядок дій.
Основні дії, які варто запам’ятати
- Захистити людей і безпечно зупинити витік води.
- Повідомити сусіда, власника, управителя та страховика залежно від ситуації.
- Задокументувати пошкодження та забезпечити встановлення причини.
- Розмежувати ремонт місця протікання, завдані збитки та супутні витрати.
- Отримати підтвердження страхового покриття до здійснення значних витрат.
- Організувати відновлення після необхідного огляду та висушування.
Обговорення статті
Увійдіть на основному сайті, щоб залишити коментар.
Коментарів ще немає. Почніть обговорення.