

Publicare prevăzută: 20 noiembrie 2026. Informații verificate la 21 octombrie 2026. Acoperirile de asigurare și normele aplicabile contractului dumneavoastră de închiriere trebuie verificate în funcție de situația concretă.
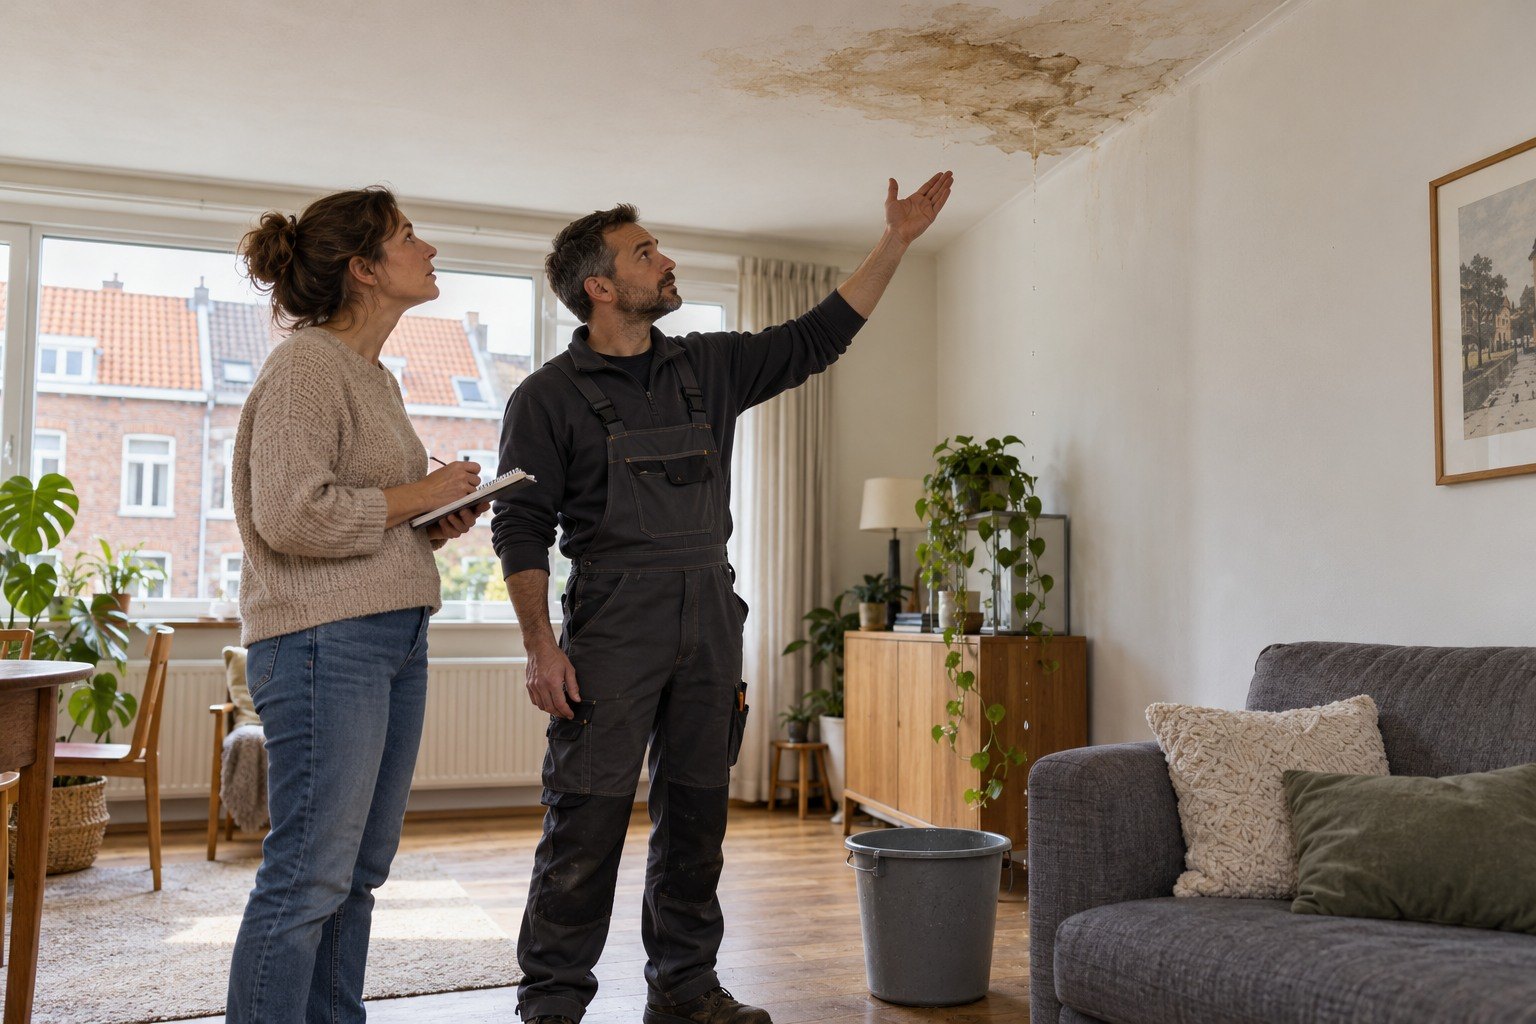
Apa trece prin tavanul dumneavoastră, vecinul de dedesubt descoperă o pată de umezeală sau o conductă prezintă scurgeri într-o ghenă comună: cine trebuie să intervină și cine va plăti? În Belgia, răspunsul depinde de cauza scurgerii, de echipamentul afectat, de statutul ocupanților și de asigurările încheiate.
Vecinul de deasupra nu este automat persoana care trebuie să plătească totul. Trebuie făcută distincția între remedierea cauzei, daunele provocate de apă și costurile suplimentare. Aceeași scurgere poate necesita mai multe intervenții și poate implica mai multe contracte.
Prima urgență: opriți apa și protejați persoanele
Înainte de a discuta despre răspunderi, încercați să limitați daunele fără a vă expune riscurilor. Închideți alimentarea cu apă a aparatului sau a locuinței în cauză dacă puteți ajunge la ea în siguranță. Anunțați imediat ocupantul apartamentului suspectat, proprietarul dacă sunteți chiriaș și administratorul dacă imobilul este în condominiu.
Îndepărtați persoanele și obiectele din zona afectată. Nu atingeți o priză, un corp de iluminat sau un tablou electric ud. Dacă apa amenință instalația electrică sau dacă un tavan pare instabil, păstrați distanța și solicitați intervenția specialiștilor ori a serviciilor de urgență adecvate. Sunați la 112 în caz de pericol imediat care necesită intervenția serviciilor de urgență ; o mică scurgere la robinet ține, de regulă, de un instalator sau de serviciul de asistență pentru locuință.
Wikifin, o inițiativă a FSMA, recomandă închiderea apei, protejarea bunurilor și documentarea daunelor. Fotografiați situația, dar nu așteptați un expert pentru a opri o scurgere în curs. Măsurile urgente și refacerea definitivă sunt două etape diferite.
Trei întrebări de tratat separat
| Întrebare | Exemple | Ce trebuie verificat |
|---|---|---|
| Cine remediază cauza? | Conductă perforată, garnitură, racord sau aparat defect | Origine, întreținere, vechime, caracter privat sau comun |
| Cine despăgubește daunele produse? | Tavan, zugrăveală, parchet, mobilier | Bunuri asigurate, acoperiri și răspunderi |
| Cine suportă costurile suplimentare? | Localizarea scurgerii, uscare, cazare, franșiză | Condiții, limite de despăgubire, documente justificative și eventuală acțiune în regres |
Instituția SPF Économie face distincția între daunele provocate de apă și repararea instalației defecte. O asigurare poate acoperi daunele rezultate fără a plăti înlocuirea piesei care a provocat scurgerea. Costurile de localizare a scurgerii și de deschidere a pereților trebuie, de asemenea, analizate în funcție de contract.
Cereți poziții separate în devize și facturi: localizare, intervenție provizorie, repararea conductei, închiderea peretelui, uscare și finisaje. Această prezentare facilitează discuțiile atunci când cheltuielile nu sunt toate în sarcina aceluiași plătitor.
Cine răspunde în funcție de originea scurgerii?
Tabelul oferă orientări, fără a înlocui diagnosticarea sau analiza răspunderilor. Locul în care apare apa nu este suficient: aceasta poate circula printr-un planșeu sau o ghenă tehnică înainte de a deveni vizibilă.
| Originea constatată | Răspunderea de analizat | Persoane și entități de anunțat |
|---|---|---|
| Robinet lăsat deschis sau revărsare cauzată de utilizare | Răspunderea persoanei care a provocat revărsarea | Ocupant, proprietar, asigurătorii implicați |
| Întreținerea insuficientă a unui element aflat în sarcina chiriașului | Obligația de întreținere și legătura cu daunele | Chiriaș, proprietar, asigurător |
| Conductă privată învechită sau defect al locuinței | Obligațiile proprietarului și răspunderea legată de defect | Proprietar, asigurător, specialist |
| Coloană sau instalație comună | Administrarea condominiului și eventuala răspundere a unui terț | Administratorul, asociația coproprietarilor, asigurătorul clădirii |
| Scurgere după lucrări | Intervenția firmei, cauza tehnică și garanțiile aplicabile | Beneficiarul lucrărilor, executantul, asigurătorii, administratorul dacă este necesar |
| Origine încă necunoscută | Nicio concluzie definitivă înainte de constatări | Asigurătorul, proprietarul și administratorul, pentru organizarea localizării scurgerii |
O scurgere în apartamentul de deasupra poate, așadar, să implice ocupantul, proprietarul, o instalație comună sau o firmă. Un defect material poate, de asemenea, să atragă răspunderea fără ca un ocupant să fi folosit intenționat echipamentul în mod necorespunzător. Evitați să reduceți analiza la „cine a greșit?” sau „la cine se vede apa?”.
Chiriaș sau proprietar: cine suportă reparația?
În cazul închirierii, trebuie făcută distincția între întreținerea curentă și micile reparații, pe de o parte, și intervențiile necesare din cauza vechimii, a uzurii normale sau a unui defect al clădirii, pe de altă parte. Diagnosticul trebuie să explice de ce elementul a prezentat scurgeri. Simpla mențiune „garnitură” sau „conductă” nu permite întotdeauna stabilirea răspunderii.
O mică reparație de întreținere poate reveni chiriașului; înlocuirea unei conducte uzate sau o reparație structurală revine, în general, proprietarului. O deteriorare cauzată de utilizarea necorespunzătoare poate modifica această repartizare. Chiriașul trebuie să semnaleze și neregulile: ignorarea îndelungată a unei scurgeri cunoscute, fără a anunța, poate duce la dispute privind agravarea daunelor.
Pentru a verifica normele regionale, consultați:
- În Valonia: privind lista oficială a reparațiilor, lucrărilor și operațiunilor de întreținere, care face distincția între obligațiile proprietarului și cele ale chiriașului.
- La Bruxelles: privind repartizarea regională a reparațiilor, în special excepțiile legate de vechime și de forța majoră.
- În Flandra: privind normele oficiale de întreținere și reparații, care trebuie analizate în special în funcție de data contractului de închiriere.
Această repartizare între proprietar și chiriaș nu rezolvă, de una singură, despăgubirea vecinului. Răspunderea față de un terț și acoperirile de asigurare necesită o analiză separată.
În condominiu: care este rolul administratorului?
Anunțați rapid administratorul dacă sunt afectate o ghenă tehnică, un acoperiș, o coloană sau mai multe apartamente. Cereți-i să ajute la stabilirea caracterului privat sau comun al instalației și la coordonarea demersurilor cu asigurătorul clădirii. Nu presupuneți că o conductă este privată doar pentru că trece prin apartamentul dumneavoastră.
O poliță globală, numită adesea „asigurare de bloc”, poate asigura părțile comune și cele private. Totuși, aceasta nu acoperă neapărat mobilierul și bunurile dumneavoastră personale. Wikifin explică modul de funcționare al acestei asigurări colective și importanța verificării sumelor și bunurilor asigurate.
Cereți numărul dosarului, identitatea persoanei care îl gestionează și acoperirile relevante. Dacă anumite costuri rămân în sarcina condominiului, repartizarea lor trebuie analizată conform normelor aplicabile și eventualelor răspunderi. Administratorul este un interlocutor pentru gestionarea situației; nu este automat răspunzător personal pentru daună.
Ce asigurător să contactați dacă sunteți persoana păgubită?
Declarați dauna propriului asigurător al locuinței, fără să așteptați ca vecinul să își recunoască răspunderea. Dacă sunteți chiriaș, informați și proprietarul despre daunele aduse clădirii. Într-un condominiu, informați administratorul atunci când polița comună ar putea fi vizată.
Asigurătorul dumneavoastră poate analiza acordarea unei despăgubiri în baza acoperirilor contractate, apoi eventualele acțiuni în regres. Această posibilitate depinde de ceea ce este acoperit; nu garantează rambursarea fiecărei cheltuieli. AG recomandă să contactați propriul asigurător chiar și atunci când scurgerea provine de la vecin.
Asigurarea clădirii și asigurarea bunurilor din locuință nu acoperă aceleași bunuri. Stabiliți cui îi aparțin parchetul, mobilierul de bucătărie, celelalte piese de mobilier sau amenajările deteriorate. Nu presupuneți că o declarație depusă de un alt ocupant include deja toate daunele dumneavoastră personale.
Dacă scurgerea provine din locuința dumneavoastră
Opriți utilizarea echipamentului în cauză, anunțați vecinii afectați și declarați faptele asigurătorului dumneavoastră. Dacă sunteți chiriaș, informați proprietarul. Precizați ce știți și ce rămâne incert: „scurgere observată la racordul mașinii de spălat” este mai precis decât „sunt responsabil pentru tot”.
Cooperați pentru efectuarea constatărilor și organizați accesul necesar împreună cu persoanele implicate. Acoperirea răspunderii dumneavoastră față de vecin depinde, printre altele, de cauză și de acoperirile contractate. O asigurare de răspundere civilă familială nu trebuie considerată, fără verificare, un înlocuitor al asigurării locuinței.
Dacă proprietarul locuinței închiriate are o clauză de renunțare la regres, solicitați verificarea sferei sale de aplicare. Aceasta nu vă asigură automat bunurile și nici toate daunele provocate vecinilor. Vlaanderen.be precizează posibilele limite ale acestei clauze. Nu vă mulțumiți cu o confirmare verbală potrivit căreia „întreaga clădire este asigurată”.
Ce poate acoperi asigurarea și ce poate refuza?
Verificați condițiile generale și particulare: evenimentul acoperit, bunurile asigurate, excluderile, franșiza și limitele de despăgubire. O acoperire pentru „daune provocate de apă” poate fi aplicabilă în cazul unui tavan sau al unor piese de mobilier deteriorate, cu condiții diferite pentru detectarea scurgerii, remedierea cauzei și cheltuielile conexe.
Wikifin reamintește că repararea unei conducte defecte nu este întotdeauna acoperită. Prin urmare, un refuz privind această reparație nu înseamnă neapărat că sunt excluse și daunele rezultate. Cereți un răspuns separat pentru fiecare categorie de cheltuieli și indicarea clauzei invocate.
Puneți aceste întrebări înainte de a face cheltuieli importante:
- Detectarea scurgerii necesită o autorizare prealabilă?
- Contractul acoperă lucrările de deschidere și de refacere a zonelor respective?
- Sunt acoperite uscarea, dezumidificatoarele sau cazarea?
- Specialistul trebuie desemnat de asigurător?
- Ce documente justificative și ce limite de despăgubire se aplică acestor cheltuieli?
Franșiza, avansurile și cheltuielile care rămân în sarcina dumneavoastră
Franșiza este partea prevăzută în contract care nu este inclusă în despăgubire. Valoarea sa nu este aceeași pentru toate asigurările. În funcție de răspunderea stabilită și de posibilitățile de recuperare, puteți solicita persoanei responsabile rambursarea anumitor cheltuieli. Această rambursare nu este automată doar pentru că apa pare să provină din locuința sa.
Persoanei care solicită o intervenție i se poate cere să plătească firma înainte de soluționarea dosarului. Clarificați cine comandă intervenția, cine primește factura și ce acceptă să acopere serviciul de asistență. Păstrați documentele justificative și cereți o confirmare scrisă când este posibil, fără a întârzia o măsură indispensabilă pentru limitarea daunelor.
Dacă nimeni nu este asigurat, lipsa asigurării nu înlătură o eventuală răspundere. Totuși, aceasta face recuperarea sumelor mai incertă. Solicitați analizarea dovezilor și a căilor de recuperare, în loc să presupuneți că asociația de coproprietari sau celălalt ocupant va plăti neapărat totul.
Ce dosar trebuie pregătit și este necesar un proces-verbal de constatare?
Păstrați o cronologie: descoperirea problemei, apelurile, închiderea apei, intervențiile și evoluția urmelor. Adunați fotografii de ansamblu și de detaliu, corespondența, raportul instalatorului, devizele și facturile. Cereți specialistului să facă distincția între cauza constatată și o simplă ipoteză.
Întocmiți și lista bunurilor afectate, precizând vechimea, valoarea și documentele justificative disponibile. Etapele de gestionare a unei daune prezentate de Ethias recomandă, printre altele, documentarea daunelor și păstrarea, în măsura posibilului, a bunurilor deteriorate pentru o eventuală expertiză. Nu păstrați un obiect periculos doar ca dovadă: întrebați cum îl puteți documenta.
Un proces-verbal de constatare întocmit împreună cu părțile implicate ajută la reunirea faptelor. Folosiți documentul cerut de asigurător sau o relatare clară care menționează locuințele, ocupanții, data, daunele și originea cunoscută sau presupusă. Dacă nu se cunoaște cauza, precizați acest lucru în scris. Nu semnați o recunoaștere generală a răspunderii pentru a obține mai repede o intervenție.
Declarați dauna cât mai repede posibil și verificați termenul prevăzut în contract. Nu aplicați automat un termen găsit într-un ghid străin. Un dezacord între vecini nu trebuie să vă împiedice să depuneți propria declarație de daună.
Când puteți începe reparațiile definitive?
Solicitați oprirea scurgerii și protejați imediat spațiile afectate. Pentru lucrările definitive, coordonați-vă cu proprietarul, administratorul condominiului și asigurătorul, astfel încât să poată fi efectuate constatările necesare. Întrebați cum se verifică uscarea înainte de a revopsi sau de a închide la loc un perete. Acoperirea unei pete de umezeală nu dovedește că a dispărut cauza.
Dacă sunteți în căutarea unui specialist pentru detectarea scurgerii sau pentru lucrările de readucere la starea inițială, puteți consulta anunțurile disponibile pe OnLa.be, apoi să verificați referințele și să solicitați un deviz detaliat. Înainte de a comanda lucrarea, întrebați asigurătorul dacă oferă asistență sau impune o procedură specială. Prezența unui anunț nu garantează rambursarea intervenției.
Vecinul, proprietarul sau asigurătorul nu reacționează: ce puteți face?
Trimiteți o solicitare scrisă care descrie faptele, demersurile deja întreprinse și intervenția așteptată. Stabiliți un termen adaptat urgenței, fără a-l prezenta drept un termen legal universal. În cazul unei scurgeri active care prezintă pericol, contactați serviciile competente; nu forțați personal accesul în locuința vecină.
Exemplu de adaptat: „Începând cu [data], o infiltrație afectează tavanul din [încăpere]. Originea rămâne de confirmat. Vă transmit fotografiile și datele de contact ale specialistului care a intervenit. Vă rog să îmi confirmați rapid organizarea detectării scurgerii și a măsurilor necesare, precum și numărul dosarului de daună.”
În cazul unui conflict cu asigurătorul, cereți motivarea în scris a poziției sale, apoi adresați-vă serviciului său de reclamații. Dacă dezacordul persistă, puteți contactaOmbudsmanul Asigurărilor : acesta solicită, printre altele, o descriere a problemei, numele companiei vizate și numărul dosarului. Acest serviciu nu înlocuiește o intervenție urgentă pentru oprirea scurgerii.
Pentru litigiile dintre chiriaș și proprietar sau dintre vecini, solicitați analizarea posibilităților de mediere și de sesizare a instanței competente. O expertiză contradictorie poate fi utilă dacă originea este contestată; informați-vă în prealabil despre obiectul și costurile acesteia. Wikifin prezintă demersurile legate de expertiză și de contestarea unei despăgubiri.
Dacă locuința devine inutilizabilă, documentați încăperile afectate și solicitați sfaturi privind cazarea, reparațiile și consecințele asupra contractului de închiriere. Nu deduceți din proprie inițiativă toate cheltuielile din chirie: cereți clarificări privind drepturile dumneavoastră și procedura adecvată.
Măsurile esențiale de reținut
- Protejați persoanele și opriți apa în siguranță.
- Anunțați vecinul, proprietarul, administratorul condominiului și asigurătorul, în funcție de situație.
- Documentați daunele și solicitați identificarea cauzei.
- Separați repararea scurgerii, daunele și cheltuielile conexe.
- Solicitați confirmarea acoperirilor înainte de a face cheltuieli importante.
- Organizați lucrările de readucere la starea inițială după constatările și uscarea necesare.
Discuție
Autentificați-vă pe site pentru a comenta.
Niciun comentariu încă. Începeți discuția.