

Publication prévue : 20 novembre 2026. Informations vérifiées le 21 octobre 2026. Les garanties d’assurance et les règles applicables à votre bail doivent être vérifiées dans votre situation.
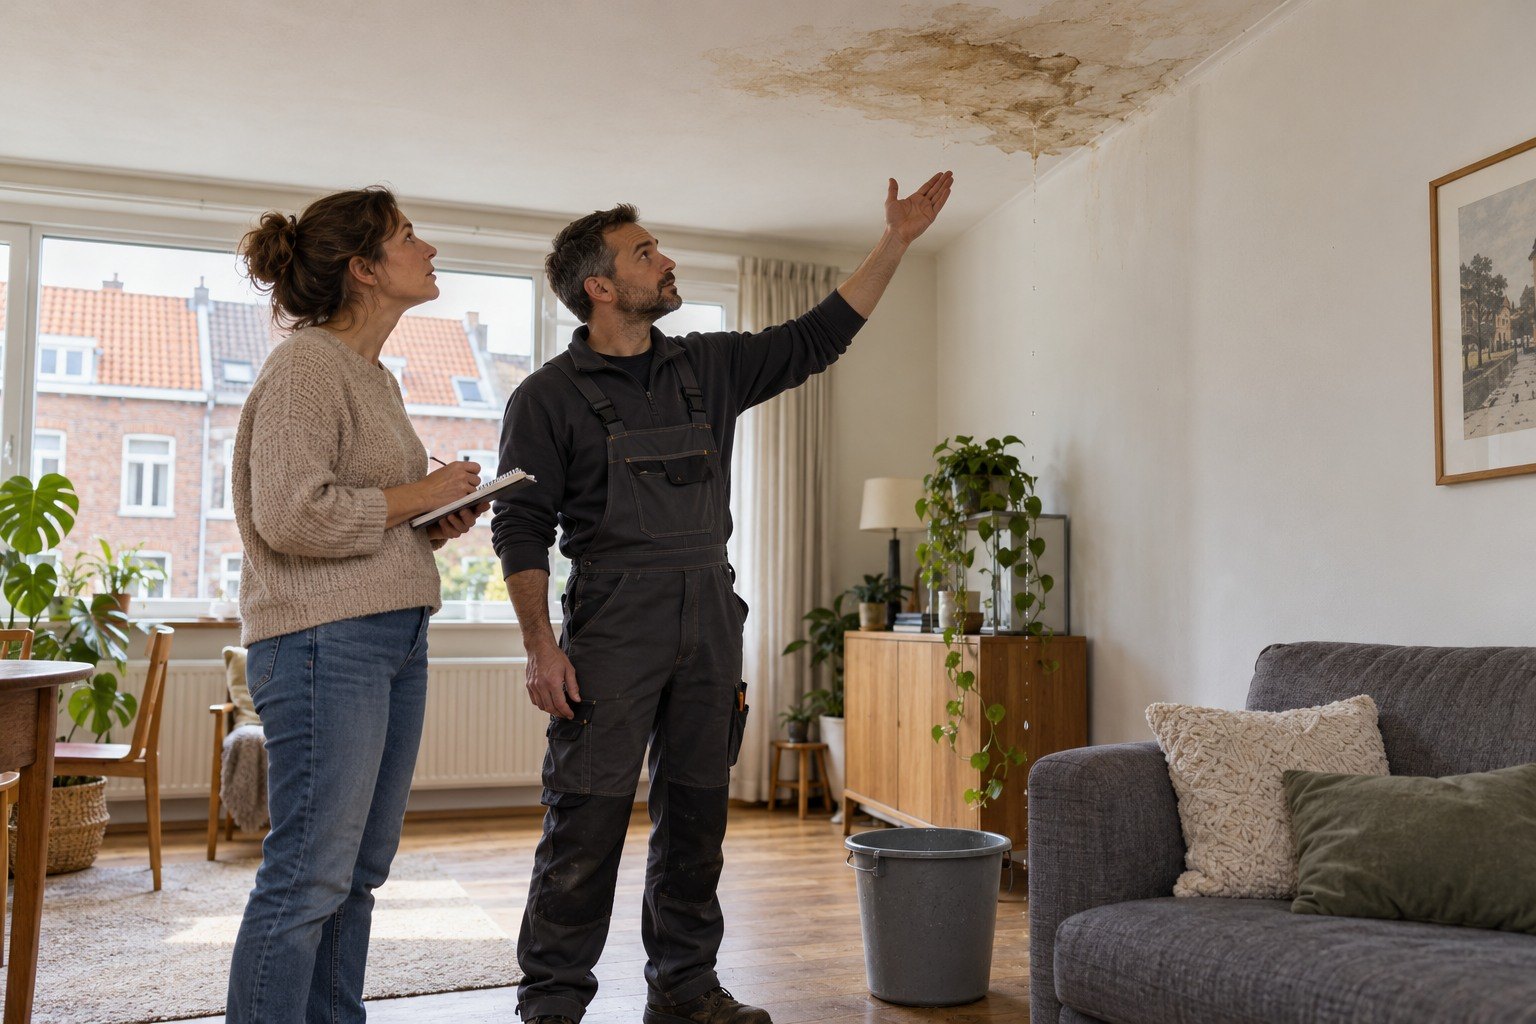
De l’eau traverse votre plafond, le voisin du dessous découvre une auréole ou une canalisation fuit dans une gaine commune : qui doit intervenir, et qui paiera ? En Belgique, la réponse dépend de la cause de la fuite, de l’équipement concerné, du statut des occupants et des assurances souscrites.
Le voisin du dessus n’est pas automatiquement la personne qui doit tout payer. Il faut distinguer la réparation de la cause, les dommages provoqués par l’eau et les frais annexes. Une même fuite peut nécessiter plusieurs interventions et mobiliser plusieurs contrats.
Première urgence : arrêter l’eau et protéger les personnes
Avant de discuter des responsabilités, essayez de limiter les dégâts sans prendre de risque. Fermez l’arrivée d’eau de l’appareil ou du logement concerné si vous pouvez y accéder sans danger. Prévenez immédiatement l’occupant de l’appartement suspecté, votre propriétaire si vous louez et le syndic si l’immeuble est en copropriété.
Éloignez les personnes et les objets de la zone touchée. Ne manipulez pas une prise, un luminaire ou un tableau électrique mouillé. Si l’eau menace l’installation électrique ou si un plafond paraît instable, restez à distance et faites intervenir les professionnels ou secours adaptés. Appelez le 112 en cas de danger immédiat nécessitant les secours ; une petite fuite de robinet relève généralement d’un plombier ou de votre assistance habitation.
Wikifin, initiative de la FSMA, recommande de fermer l’eau, mettre les biens à l’abri et documenter les dégâts. Photographiez la situation, mais n’attendez pas un expert pour stopper un écoulement actif. Les mesures urgentes et la remise en état définitive sont deux étapes différentes.
Trois questions à traiter séparément
| Question | Exemples | Ce qu’il faut vérifier |
|---|---|---|
| Qui répare la cause ? | Tuyau percé, joint, raccord ou appareil défectueux | Origine, entretien, vétusté, caractère privé ou commun |
| Qui indemnise les conséquences ? | Plafond, peinture, parquet, meubles | Biens assurés, garanties et responsabilités |
| Qui supporte les frais annexes ? | Recherche de fuite, séchage, hébergement, franchise | Conditions, plafonds, justificatifs et éventuel recours |
Le SPF Économie distingue les dégâts des eaux de la réparation de l’installation défectueuse. Une assurance peut couvrir des dommages consécutifs sans payer le remplacement de la pièce qui a provoqué la fuite. Les frais de recherche et d’ouverture des parois doivent également être examinés selon le contrat.
Demandez des postes séparés sur les devis et factures : localisation, intervention provisoire, réparation du tuyau, fermeture de la paroi, séchage et finitions. Cette présentation facilite les échanges lorsque les dépenses ne relèvent pas toutes du même payeur.
Qui est responsable selon l’origine de la fuite ?
Le tableau donne des orientations, sans remplacer le diagnostic ni l’analyse des responsabilités. Le lieu où apparaît l’eau ne suffit pas : elle peut circuler dans une dalle ou une gaine avant de devenir visible.
| Origine constatée | Responsabilité à examiner | Interlocuteurs à prévenir |
|---|---|---|
| Robinet laissé ouvert ou débordement lié à l’usage | Responsabilité de la personne à l’origine du débordement | Occupant, propriétaire, assureurs concernés |
| Entretien insuffisant d’un élément à charge du locataire | Obligation d’entretien et lien avec les dégâts | Locataire, bailleur, assureur |
| Canalisation privée vétuste ou défaut du logement | Obligations du propriétaire et responsabilité liée au défaut | Propriétaire, assureur, professionnel |
| Colonne ou installation commune | Gestion de la copropriété et éventuelle responsabilité d’un tiers | Syndic, association des copropriétaires, assureur de l’immeuble |
| Fuite après des travaux | Intervention de l’entreprise, cause technique et garanties applicables | Commanditaire, entrepreneur, assureurs, syndic si nécessaire |
| Origine encore inconnue | Aucune conclusion définitive avant les constatations | Assureur, propriétaire et syndic pour organiser la recherche |
Une fuite dans l’appartement supérieur peut donc concerner son occupant, son propriétaire, une installation commune ou une entreprise. Un défaut matériel peut aussi engager une responsabilité sans qu’un occupant ait volontairement mal utilisé l’équipement. Évitez de réduire l’examen à « qui a commis une faute ? » ou « chez qui voit-on l’eau ? ».
Locataire ou propriétaire : qui prend en charge la réparation ?
En location, il faut distinguer l’entretien courant et les petites réparations des interventions dues à la vétusté, à l’usure normale ou à un défaut du bâtiment. Le diagnostic doit expliquer pourquoi l’élément a fui. La seule mention « joint » ou « tuyau » ne permet pas toujours de trancher.
Une petite réparation d’entretien peut incomber au locataire ; le remplacement d’une canalisation usée ou une réparation structurelle relève généralement du bailleur. Une dégradation causée par un mauvais usage peut modifier cette répartition. Le locataire doit aussi signaler les anomalies : laisser longtemps une fuite connue sans prévenir peut entraîner une discussion sur l’aggravation des dégâts.
Pour vérifier les règles régionales, consultez :
- En Wallonie : la liste officielle des réparations, travaux et entretiens, qui distingue les obligations du bailleur et du preneur.
- À Bruxelles : la répartition régionale des réparations, notamment les exceptions liées à la vétusté et à la force majeure.
- En Flandre : les règles officielles sur l’entretien et les réparations, à examiner notamment selon la date du bail.
Cette répartition entre bailleur et locataire ne règle pas, à elle seule, l’indemnisation du voisin. La responsabilité envers un tiers et les garanties d’assurance nécessitent un examen distinct.
En copropriété : quel est le rôle du syndic ?
Prévenez rapidement le syndic si une gaine, une toiture, une colonne ou plusieurs appartements sont concernés. Demandez qu’il aide à identifier le caractère privé ou commun de l’installation et à coordonner les démarches avec l’assureur de l’immeuble. Ne concluez pas qu’une conduite est privative uniquement parce qu’elle passe dans votre appartement.
Une police globale, souvent appelée « assurance bloc », peut assurer des parties communes et privatives. Elle ne couvre toutefois pas nécessairement vos meubles et effets personnels. Wikifin explique le fonctionnement de cette assurance collective et l’importance de vérifier les montants et biens assurés.
Demandez le numéro du dossier, l’identité du gestionnaire et les garanties utiles. Si des frais restent à la copropriété, leur répartition doit être examinée selon les règles applicables et les éventuelles responsabilités. Le syndic est un interlocuteur de gestion ; il n’est pas automatiquement le responsable personnel du sinistre.
Quelle assurance contacter si vous êtes la victime ?
Déclarez le sinistre à votre propre assureur habitation sans attendre que le voisin reconnaisse sa responsabilité. Si vous êtes locataire, prévenez également votre bailleur pour les dommages au bâtiment. En copropriété, informez le syndic lorsque la police globale peut être concernée.
Votre assureur peut examiner une indemnisation au titre de vos garanties, puis les éventuels recours. Cette possibilité dépend de ce qui est couvert ; elle ne garantit pas le remboursement de chaque dépense. AG recommande de contacter son propre assureur même lorsque la fuite vient du voisin.
Une assurance du bâtiment et une assurance du contenu ne couvrent pas les mêmes biens. Identifiez à qui appartiennent le parquet, la cuisine, le mobilier ou les aménagements endommagés. Évitez de supposer qu’une déclaration faite par un autre occupant inclut déjà tous vos dommages personnels.
Si la fuite vient de chez vous
Arrêtez l’utilisation de l’équipement concerné, prévenez les voisins touchés et déclarez les faits à votre assureur. Si vous louez, informez votre propriétaire. Indiquez ce que vous savez et ce qui reste incertain : « fuite observée au raccord du lave-linge » est plus précis que « je suis responsable de tout ».
Coopérez pour les constatations et organisez l’accès nécessaire avec les personnes concernées. La prise en charge de votre responsabilité envers le voisin dépend notamment de la cause et des garanties souscrites. Une assurance familiale ne doit pas être considérée, sans vérification, comme un remplacement de votre assurance habitation.
Si votre bailleur dispose d’une clause d’abandon de recours, faites-en vérifier la portée. Elle n’assure pas automatiquement vos biens ni tous les dommages aux voisins. Vlaanderen.be précise les limites possibles de cette clause. Ne vous contentez pas d’une confirmation orale indiquant que « tout l’immeuble est assuré ».
Que peut couvrir l’assurance, et que peut-elle refuser ?
Vérifiez les conditions générales et particulières : événement couvert, biens assurés, exclusions, franchise et plafonds. Une couverture « dégâts des eaux » peut intervenir pour un plafond ou des meubles abîmés, avec des conditions différentes pour la recherche de fuite, la réparation de la cause et les frais accessoires.
Wikifin rappelle que réparer une canalisation défectueuse n’est pas toujours couvert. Un refus portant sur cette réparation ne signifie donc pas nécessairement que les dommages consécutifs sont également exclus. Demandez une réponse distincte pour chaque poste et la clause invoquée.
Posez ces questions avant d’engager des dépenses importantes :
- La recherche de fuite nécessite-t-elle une autorisation préalable ?
- Le contrat couvre-t-il les ouvertures et leur remise en état ?
- Le séchage, les déshumidificateurs ou l’hébergement sont-ils pris en charge ?
- Un professionnel doit-il être mandaté par l’assureur ?
- Quels justificatifs et plafonds s’appliquent à ces frais ?
Franchise, avances et frais restant à charge
La franchise est la part prévue par le contrat qui n’entre pas dans l’indemnisation. Son montant n’est pas identique pour toutes les assurances. Selon la responsabilité établie et les recours possibles, vous pouvez demander à récupérer certains frais auprès du responsable. Ce remboursement n’est pas automatique parce que l’eau semble venir de son logement.
La personne qui commande un dépannage peut être invitée à payer l’entreprise avant le règlement du dossier. Clarifiez qui commande, qui reçoit la facture et ce que l’assistance accepte de prendre en charge. Conservez les justificatifs et demandez une confirmation écrite lorsque c’est possible, sans retarder une mesure indispensable pour stopper les dégâts.
Si personne n’est assuré, l’absence d’assurance ne supprime pas une responsabilité éventuelle. Elle rend toutefois plus incertain le recouvrement des sommes. Faites examiner les preuves et les recours au lieu de présumer que la copropriété ou l’autre occupant paiera nécessairement tout.
Quel dossier préparer et faut-il un constat ?
Conservez une chronologie : découverte, appels, fermeture de l’eau, interventions et évolution des traces. Réunissez les photos d’ensemble et de détail, les échanges, le rapport du plombier, les devis et factures. Demandez au professionnel de distinguer la cause constatée d’une simple hypothèse.
Établissez aussi la liste des biens touchés, avec leur âge, leur valeur et les justificatifs disponibles. Les étapes de gestion d’un sinistre présentées par Ethias recommandent notamment de documenter les dommages et de conserver, dans la mesure du possible, les biens endommagés pour une éventuelle expertise. Ne gardez pas un objet dangereux uniquement comme preuve : demandez comment le documenter.
Un constat commun avec les parties concernées aide à rassembler les faits. Utilisez le document demandé par votre assureur ou un compte rendu clair mentionnant les logements, occupants, date, dommages et origine connue ou supposée. Si la cause est inconnue, écrivez-le. Ne signez pas une reconnaissance générale de responsabilité pour obtenir plus vite une intervention.
Déclarez le sinistre le plus rapidement possible et vérifiez le délai de votre contrat. N’appliquez pas automatiquement un délai trouvé dans un guide étranger. Un désaccord entre voisins ne doit pas empêcher votre propre déclaration.
Quand commencer les réparations définitives ?
Faites stopper la fuite et protégez les lieux immédiatement. Pour les travaux définitifs, coordonnez-vous avec le propriétaire, le syndic et l’assureur afin de préserver les constatations utiles. Demandez comment vérifier le séchage avant de repeindre ou de refermer une paroi. Masquer une auréole ne prouve pas que la cause a disparu.
Si vous cherchez un professionnel pour la recherche de fuite ou la remise en état, vous pouvez consulter les annonces disponibles sur OnLa.be, puis vérifier les références et demander un devis détaillé. Avant de commander, demandez à votre assureur s’il prévoit une assistance ou impose une procédure particulière. La présence d’une annonce ne garantit pas le remboursement de l’intervention.
Le voisin, le propriétaire ou l’assureur ne réagit pas : que faire ?
Adressez une demande écrite décrivant les faits, les démarches déjà entreprises et l’intervention attendue. Fixez un délai adapté à l’urgence, sans le présenter comme un délai légal universel. En cas d’écoulement actif avec danger, contactez les services compétents ; ne forcez pas vous-même l’accès au logement voisin.
Exemple à adapter : « Depuis le [date], une infiltration affecte le plafond de [pièce]. L’origine reste à confirmer. Vous trouverez les photos et les coordonnées du professionnel intervenu. Merci de me confirmer rapidement l’organisation de la recherche et des mesures nécessaires, ainsi que la référence du dossier d’assurance. »
Pour un conflit avec l’assureur, demandez les motifs écrits de sa position, puis saisissez son service des réclamations. Si le désaccord persiste, vous pouvez contacter l’Ombudsman des Assurances : il demande notamment une description du problème, l’entreprise concernée et la référence du dossier. Ce service ne remplace pas une intervention urgente sur la fuite.
Pour les litiges entre locataire et bailleur ou entre voisins, faites examiner les possibilités de médiation et de recours devant le juge compétent. Une expertise contradictoire peut être utile si l’origine est contestée ; renseignez-vous auparavant sur sa mission et ses frais. Wikifin présente les démarches liées à l’expertise et à la contestation d’une indemnisation.
Si le logement devient inutilisable, documentez les pièces concernées et demandez conseil sur l’hébergement, les réparations et les conséquences pour le bail. Ne déduisez pas spontanément toutes vos dépenses du loyer : faites préciser vos droits et la procédure adaptée.
Les réflexes à retenir
- Protéger les personnes et stopper l’eau sans danger.
- Prévenir voisin, propriétaire, syndic et assureur selon la situation.
- Documenter les dégâts et faire identifier la cause.
- Séparer réparation de la fuite, dommages et frais annexes.
- Faire confirmer les garanties avant les dépenses importantes.
- Organiser la remise en état après les constatations et le séchage nécessaires.
Discussion
Connectez-vous sur le site principal pour commenter.
Pas encore de commentaire. Lancez la discussion.